# 靠 A 股分红付生活费，先算清到账和本金

Canonical: https://growthyoung.com/blog/a-share-dividend-income-cashflow

Author: 策略研究室（个人独立研究）

Published: 2026-10-06
Updated: 2026-10-06

从每月 2000 元的生活费预算出发，核对除息、股息税与现金到账，再用长江电力、大秦铁路和中国神华的公开数据检验分红持续性。

---

<p class="blog-lead">每个月拿出 2000 元生活费，一年需要 2.4 万元。如果股票的股息率是 5%，48 万元看起来就够了。这个乘除法没有错，难处在它省略的条件：每股分红会不会减少，钱在哪个月到账，卖出时会不会补税，以及花掉分红之后，剩下的资产还能承受多大变化。</p>

<nav class="blog-toc" aria-label="文章目录"><strong>阅读路线</strong><ol><li><a href="#income">48 万元的算式漏了什么</a></li><li><a href="#account">除息、提款与负成本</a></li><li><a href="#dates">资格、到账与税款的日期</a></li><li><a href="#calendar">把年度股息排成月度预算</a></li><li><a href="#companies">三家公司的分红从哪里来</a></li><li><a href="#fund">红利 ETF 到底分散了什么</a></li><li><a href="#review">怎样建立能持续更新的记录</a></li></ol></nav>

## 48 万元够不够，取决于分红能保留多少 {#income}

这篇文章起于几场关于攒股收息的社区讨论。有人关心登记日前买入能否分红，有人把当前股息率与自己的到手现金混在一起，也有人已经考虑到集中收息、逐月转出。讨论里有认真做预算的人，不能把所有人都概括成追求“躺赚”。真正值得展开的是：怎样让一张看着舒服的收益表，经得起公司减少派息和家庭临时用钱。

先固定分子。持有 1 万股，每股派 0.50 元，当次税前现金就是 5000 元。市场价格从 10 元变成 8 元，如果每股派息仍是 0.50 元，这笔现金仍是 5000 元。变化的是按现价计算的股息率，从 5% 变成 6.25%。股价下跌并不会按同样比例自动扣掉已经确定的每股分红；但促使股价下跌的经营问题，可能影响下一次分红。

这个区别使“跌了以后收益率更高”需要重新理解。新买家为同样的历史分红支付了更低价格，原持有人则同时面对市值损失。两个人的购买成本不同，不能用一个现价股息率描述各自的回报。历史股息率还隐含一个没有得到保证的前提：过去的每股现金可以再次取得。

| 名称 | 它回答什么 | 最容易遗漏的条件 |
| --- | --- | --- |
| 每股现金分红，DPS | 每一股分配多少现金 | 归属年度、含税口径、是否包含特别分红 |
| 历史股息率 | 过去一段分红除以指定股价 | 股价日期与分红期间必须写明 |
| 分红预案 | 董事会准备怎样分配 | 仍有审议及实施环节 |
| 已通过的方案 | 决策程序到了哪一步 | 不能直接当作钱已经到账 |
| 实施公告 | 谁能领取，何时登记和支付 | 不同类别股份可能有不同日期和税务 |
| 现金分红比例 | 分出去的现金占哪一种利润 | 回购是否合并计入、利润是否归母、会计准则是否一致 |

把收入打折以后，本金的差距比想象中大。下面统一假设买入时税前股息率为 5%，目标年现金 2.4 万元。这里没有挑选股票，5% 也不是对市场的预测。减派幅度与税率只是压力测试输入，税款按最终负担计算，不表示每次到账立即扣除。

| 每股分红相对假设减少 | 股息有效税负假设 | 需要的股票本金 | 与 48 万元相比 |
| --- | --- | --- | --- |
| 0% | 0% | 48 万元 | 基准 |
| 20% | 0% | 60 万元 | 多 12 万元 |
| 40% | 0% | 80 万元 | 多 32 万元 |
| 0% | 20% | 60 万元 | 多 12 万元 |
| 20% | 20% | 75 万元 | 多 27 万元 |
| 40% | 20% | 100 万元 | 多 52 万元 |

计算式是：所需股票本金＝年度支出÷〔假设股息率×（1－减派比例）×（1－有效税率）〕。表中没有现金备用金，没有交易费用，也没有把本金损失藏进收入。它衡量当年现金是否够支出，不能证明这些本金在未来仍值同样的钱。

如果只允许预算在“分红不减、没有税、没有意外支出”时成立，容错空间就很小。更有用的目标是先确定哪些支出必须按时支付，哪些可以推迟，再检验减少分红后会出现多少缺口。这样讨论所需本金，才不会把最高的一次派息变成未来几十年的生活标准。

## 除息那天，资产先换了一种存放方式 {#account}

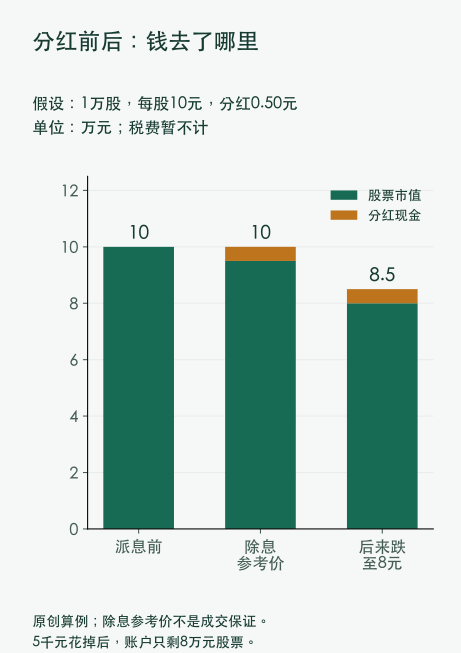
假设以每股 10 元买入 1 万股，暂不计税费，买入后到分红前价格不变。公司每股分红 0.50 元；在仅有现金分红、没有其他除权事项的简化情形下，除息参考价为 9.50 元。股票参考市值由 10 万元变成 9.5 万元，另有 5000 元分红现金，合计仍是 10 万元。

这就是上交所交易规则第 4.3 节中现金分红调整的基本关系。参考价用来衔接价格基准，实际交易仍受买卖双方影响。下一天高开或低开，都不能用参考价公式提前保证。关于规则版本，本文核对了交易所 2026 年修订通知、正式附件及暂缓实施清单；第 4.3 节不在该通知列出的暂缓条文中。[交易所通知及附件](https://www.sse.com.cn/lawandrules/sselawsrules2025/fund/trading/c/c_20260424_10817739.shtml)。
<figure class="article-diagram depth-figure"><img class="depth-desktop" src="/static/images/dividend-account-zh-desktop.svg?v=20261006footer1" width="960" height="624" alt="假设持有一万股，分红前股票价值十万元；除息参考市值九万五千元加现金五千元；后来股价八元时合计八万五千元。" loading="lazy"><img class="depth-mobile" src="/static/images/dividend-account-zh-mobile.svg" width="480" height="680" alt="分红前后股票与现金的账户变化，后来股价下跌仍会减少总资产。" loading="lazy"><figcaption>图 1｜原创计算示例。除息参考价不是保证成交价；税费暂不计。图中的 5000 元现金尚未消费，消费后不能继续计入账户资产。</figcaption></figure>

如果后来股价跌到 8 元，股票市值是 8 万元，加上保留的 5000 元现金，共 8.5 万元，相对最初 10 万元亏损 15%。这已经把分红算进去了，不能再加一次“5% 股息收益”。如果 5000 元已经用于生活，账户只剩 8 万元，但评价历史投资时仍应记录那笔提款，不能当作它从未收到。

| 同一笔投资的状态 | 股票市值 | 留在账户的分红现金 | 已提走用于生活 | 资产与累计提款之和 |
| --- | --- | --- | --- | --- |
| 分红前 | 100000 元 | 0 | 0 | 100000 元 |
| 除息参考状态 | 95000 元 | 5000 元 | 0 | 100000 元 |
| 后来价格降至 8 元，保留现金 | 80000 元 | 5000 元 | 0 | 85000 元 |
| 同样的价格，分红已花掉 | 80000 元 | 0 | 5000 元 | 85000 元 |

最后一列是用于解释投资去向的历史核对数。已经消费的现金不再是今天能卖出或复投的资产，也没有因此得到保本。这张表只有一次投入，适合演示简单持有期回报；若中间不断加仓或提款，需要保留日期，再计算资金加权回报或分段回报，不能沿用同一个分母硬算。

券商显示负成本时也一样。某些成本算法会把收到的分红或卖出回款从最初投入中抵扣，这能帮助观察回款，却不会消除当前股份的市场价值。即使某个界面写着成本负数，剩余 10 万元市值跌成 7 万元，仍然损失了 3 万元当下财富。不同券商算法可能不同，比较时应回到成交、分红和资金流水。

分红有价值，因为公司把可分配现金交给股东，股东可以消费、偿还负债或另作投资。它的长期效果仍取决于公司以后能赚到多少、留下的钱用得怎样，以及当初买入的价格。公司创造利润和现金需要经营过程，除息操作本身不创造一笔额外收益。“最终一定填息”不能从除息公式推出。

## 能不能分、什么时候到账、最终扣多少税，是不同问题 {#dates}

用一份已实施公告比用口诀更清楚。长江电力 2025 年度末期分红为每股 0.79 元，登记日是 2026 年 7 月 16 日，除息和现金发放日均为 7 月 17 日。它还派发了归属 2025 年的中期每股 0.21 元，因此该财年合计每股 1.00 元。买入者是否取得末期分红，按该次公告的登记资格判断，不能由“2025 年分红”推断必须整个 2025 年持有。[长江电力实施公告，第 1—3 页](https://www.cypc.com.cn/cypc/attachDir/2026/07/2026070917081273023.pdf)。

对普通境内个人通过公开发行和转让市场取得的上市公司股票，分红资格与股息税适用期限要分开。取得登记资格并不要求先持有一年；持有期限则会影响最终股息红利税负。超过一年暂免，不应随手改写成“满一年就免”，临界日期要以账户和登记结算实际计算为准。

| 要确认的问题 | 适用信息 | 对预算的意义 |
| --- | --- | --- |
| 这次能否领取 | 实施公告中的股权登记条件 | 先判断份额资格 |
| 普通个人持股不超过 1 个月 | 股息红利实际税负 20% | 不把税前现金全部视为最终可花金额 |
| 超过 1 个月、不超过 1 年 | 实际税负 10% | 卖出可能触发后续补扣 |
| 超过 1 年 | 暂免股息红利个人所得税 | 是现行政策口径，不能预设永久不变 |
| 具体到账及后续补税 | 公司实施公告、券商及结算记录 | 入账日和扣税日可能不同 |

依据为[财税〔2015〕101 号](https://www.chinatax.gov.cn/n810341/n810755/c1797427/content.html)及[税务机关的持股期限解释](https://shanghai.chinatax.gov.cn/zcfw/zcjd/201509/t419000.html)。期限按实际持股时间计算，并有先进先出等规则；不能只数分红后又拿了几天。长江电力这份实施公告也说明：对适用的个人账户，派发时先不扣相应税款，转让时按持股期限由相关结算环节处理。

于是会有一种现金错觉：分红已全额到账，就认为税款已经结清。假设收到税前 5000 元，最后适用 20% 税负，相关股息税是 1000 元；银行余额曾经增加 5000 元，并不改变最终只留下 4000 元的结果。这不意味着每位投资者都按 20% 支付，具体要看取得渠道、账户身份和持股期限。

本文税务表只讨论上述普通境内个人 A 股情形。港股、港股通、非居民账户、企业账户和存托凭证另有规定，英文版也保持同样范围。中国神华同时有 A 股和 H 股，不能把 H 股公告里的香港登记日、到账日或税率直接搬到 A 股预算中。

## 年度现金够用，为什么七月仍可能缺钱 {#calendar}

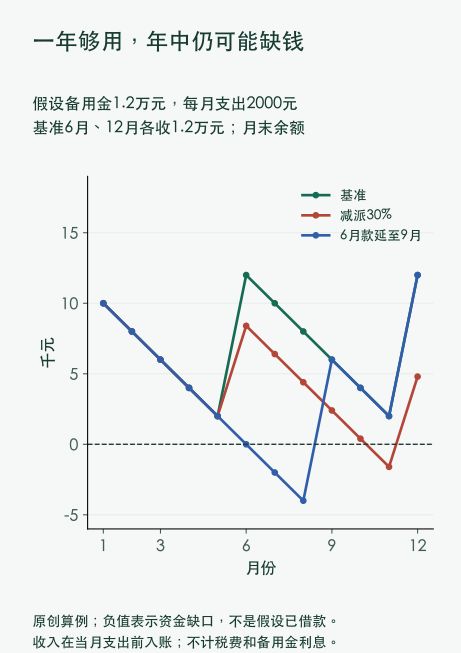
现在把 2.4 万元年收入放回日历。假设月支出 2000 元，年初另外准备 1.2 万元现金；基准情景在六月和十二月各收到 1.2 万元，收入先于当月支出发生。备用金与股票本金分开，不把同一笔钱一边算作持股、一边又拿来垫付生活费。

在基准情况下，五月月底只剩 2000 元，六月收到分红后余额回到 1.2 万元。如果全年分红降低 30%，六月和十二月各收到 8400 元，十一月底余额会降到负 1600 元。图上的负数表示必须另找资金或削减支出，现实账户不会凭这个模型自动获得贷款。

另一个情景不减少全年分红，只把六月那笔钱推迟到九月。六月月底备用金刚好耗尽，七月、八月分别出现 2000 元和 4000 元缺口。到年末，全年收入依旧是 2.4 万元。只看年收入与年支出是否相等，会把这个中途缺口完全漏掉。

<figure class="article-diagram depth-figure"><img class="depth-desktop" src="/static/images/dividend-calendar-zh-desktop.svg?v=20261006footer1" width="960" height="624" alt="月末现金余额的三个假设情景：正常六月十二月派息、分红减少百分之三十、六月款延期至九月；后两者年中或十一月出现缺口。" loading="lazy"><img class="depth-mobile" src="/static/images/dividend-calendar-zh-mobile.svg" width="480" height="680" alt="一万二千元备用金、每月两千元支出下的现金余额，展示减派和延期造成的短缺。" loading="lazy"><figcaption>图 2｜原创预算示例，单位为千元。月份均为假设，不对应任何公司的未来承诺；不计税费、备用金利息和新增本金。</figcaption></figure>

派息频率增加能够缩短某些等待时间，但不能单独提高全年收入。每年四次、每次 0.10 元，仍少于每年一次 0.60 元。过去十二个月出现四次入账，也可能跨越不同财年的中期与末期分配；统计完成后，还要检查下一次的决议和安排，不能把历史频率直接变成固定工资日。

对正在积累本金的人，分红复投可以增加股份数量；对已经拿分红支付生活费的人，那部分现金没有继续买入股份。两种阶段都合理，但计算长期复利时必须选定一种处理方法。把“每年全部花掉”的现金和“全部复投”的终值同时放进收益图，会把同一笔收入使用两遍。

还应给支出增长留一行。纯假设每年生活费上涨 2%，今天的月支出 2000 元，十年后约为 2438 元，年支出约 29256 元。若分红现金不增长，名义收入稳定也可能越来越不够用。这个例子不是通胀预测；它提醒我们，同时跟踪收入与实际支出，比只追求一个今天看起来不错的股息率更实用。

## 先看公司赚来的钱，再看分出去的比例 {#companies}

下面用三个非金融行业案例解释持续性。数据主要来自各公司 2025 年报，作为同一完整财年的历史切片；不会把 2026 年半年数字乘二充当全年事实。所有金额统一为人民币亿元。它们不是推荐组合，也不按一列现金流给公司排名。

| 2025 完整年度，亿元 | 长江电力 | 大秦铁路 | 中国神华 |
| --- | --- | --- | --- |
| 归母净利润，中国会计准则 | 345.03 | 59.00 | 528.49 |
| 经营活动现金净流量 | 605.63 | 49.87 | 750.59，IFRS 披露 |
| 购建长期资产等现金支出，按各报表项目 | 184.88 | 271.81 | 466.74，IFRS 披露 |
| 两项现金流简单相减 | 420.74 | −221.95 | 283.85 |
| 归属该年度的现金分红 | 244.68，实施口径 | 44.26，年报方案口径 | 418.11，年报预计总额 |
| 税前每股分红 | 1.00 元 | 0.22 元，年报方案 | 2.01 元，中期加末期 |

来源：[长江电力 2025 年报，第 6、40、88 页](https://www.cypc.com.cn/cypc/attachDir/2026/05/2026051815345898336.pdf)、[大秦铁路 2025 年报，第 6、38、76—77 页](https://static.cninfo.com.cn/finalpage/2026-04-30/1225257951.PDF)、[中国神华 2025 年报，第 5—6、149—150、251—253 页](https://www.hkexnews.hk/listedco/listconews/sehk/2026/0330/2026033003712.pdf)。神华采用年报当时的合并范围；其 2026 年重组后的比较数据另见下文。

表中相减结果只是观察用的现金近似数，未统一扣除收购、租赁、利息、少数股东分配或净偿债，不能叫作“全部可分给普通股东的钱”。各公司投资项目范围也并非完全一致。年报里的方案及预计总额用于解释派息决策，不能当作个人账户已经到账的证明；大秦铁路末期实施状态未据此核定。

### 长江电力：来水很好，也仍然要看投资与债务

长江电力 2025 年归母净利润同比增加 6.17%，经营现金流增加 1.53%。它们同向增长，却不是同一增幅。利润包含会计确认与非现金项目，现金流还受收付节奏影响；看到盈利提高，就按同样百分比外推可派现金，会漏掉这些差异。

水电的经营约束很具体：来水与调度影响发电，市场交易安排影响电价，建设与融资决定一部分现金用途。成熟电站不等于集团以后没有建设支出。2025 年购建长期资产等现金支出约 184.88 亿元，同时公司存在相当规模的债务到期与再融资，不能把经营现金流的全部余额视为可自由派出的盈余。

2026 年上半年，公司归母净利润约 147.56 亿元，同比增 13.02%，经营现金流约 241.28 亿元，同比只增 0.57%。这组数据延续了“利润和现金增长并不相同”的观察；它不能单独证明收款出了问题，也不能预测全年增长率。[2026 中报，第 6 页](https://www.cypc.com.cn/cypc/attachDir/2026/09/2026090117210193889.pdf)。判断原因还需看季节性、经营收支和报表附注。

公司公布的 2026—2030 年分红规划文本使用“不低于归母净利润 70%”的比例条件，并写明盈利条件和调整机制。这个文本描述了分配规则，不能替代每年实际方案，更不能读成股价固定获得 70% 回报。若利润基数缩小，维持相同比例时可分现金也可能减少。[规划公告，第 2—3 页](https://www.cypc.com.cn/cypc/attachDir/2025/09/2025090114575095227.pdf)。

准备把它列入收入预算时，可以继续跟踪发电与实际电价、项目占用的现金，以及融资需求怎样影响下一次分配。一个来水较好的年份能支持盈利，却没有同时回答所有这些问题。反过来，某一期现金变弱，也要先放回季节性与经营收支中解释，再判断是否出现持续恶化。

### 大秦铁路：高派息比例可以与盈利下降同时发生

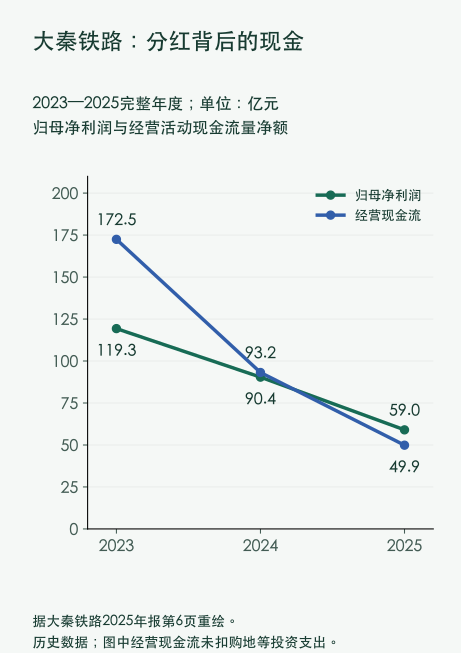
大秦铁路的反例更能说明为什么要看金额。2023、2024、2025 年归母净利润分别约 119.30、90.39、59.00 亿元；同期经营现金流约 172.46、93.17、49.87 亿元。按 2025 年报方案，现金分红占归母净利润 75.02%，但这不是利润增长的证据。

<figure class="article-diagram depth-figure"><img class="depth-desktop" src="/static/images/dividend-daqin-zh-desktop.svg?v=20261006footer1" width="960" height="624" alt="大秦铁路2023至2025年归母净利润由119.30亿元降至59亿元，经营现金流由172.46亿元降至49.87亿元。" loading="lazy"><img class="depth-mobile" src="/static/images/dividend-daqin-zh-mobile.svg" width="480" height="680" alt="大秦铁路三个完整年度的利润与经营现金流均下降，数据来自2025年报。" loading="lazy"><figcaption>图 3｜根据大秦铁路 2025 年报第 6 页重绘。经营现金流在投资活动之前；购地等支出另行讨论，不能在这条曲线上再扣一次。</figcaption></figure>

2025 年公司收入增长 4.04%，营业成本增长 12.25%；煤炭发送量下降 6.8%。年报解释了货运结构、运价和联运等成本的变化。收入增加并没有同幅度转化成股东利润，这比单看“运量大”“资产重要”更接近分红的经济来源。这里的煤炭发送量是公司披露口径，不是大秦线单一路线运量，后者当年降幅为 0.5%。

现金支出也有一个不能省略的异常项。公司 2025 年支付含税约 257.00 亿元土地使用权转让价款，资金来源包括此前可转债募集资金。它明显影响当年购建长期资产的现金支出，因此表中简单相减出现负数。把这笔购地当作以后每年的维护费用，会夸大经常性现金压力；完全删除它，又会忽略真实发生的资本占用。需要继续看以后年份的日常维护、新项目与融资安排。

年报另列现金分红与回购合计占利润 79.22%，高于现金分红单独的 75.02%。回购可能影响股本与每股指标，但这部分现金没有按股直接发到仍持有股票的个人账户。用 79.22% 来预算生活费，口径就错了。公司重要性、派息意愿与派息能力，都要通过具体数据分别检查。

一次大额投资后的现金减少，不能单独证明下一次一定减派；较高的分红比例，也不足以证明以后支付起来始终轻松。把经营结果和资本交易一起读，才能形成下份财报可以继续核验的问题。如果无论数据怎样变化，都只剩“重要资产很安全”或“现金少了就危险”，分析便很难帮助预算调整。

### 中国神华：分红总额、每股金额和到账年份可能不同步

神华 2025 年中期每股分红 0.98 元，末期每股 1.03 元，合计 2.01 元。末期方案于 2026 年 6 月 26 日获股东批准，后续 H 股公告确认了这一点；该公告的香港登记及支付日期不用于本文的 A 股现金日历。[末期分红更新公告](https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0629/2026062901096.pdf)。

年度报告预计归属 2025 年的现金分红总额约 418.11 亿元，而现金流量表中 2025 日历年向母公司股东支付的现金约 643.74 亿元。后者包含上一财年的末期分红与本财年的中期分红，不能用来直接除以 2025 年利润评价本年度派息比例。此外，两次分配对应的股份基数不同，不能把合计每股 2.01 元乘以最新股本，要求它必须等于年报总额。

个人在两次分配之间加过仓，也要分别记录两次取得资格的股份数。把年末持仓数同时乘到两次分红上，会把后来才买到的股份算成更早就有领取资格。这是公司分配总额之外，个人现金核对还需要一份持仓流水的原因。

煤炭价格、销量与电力业务共同影响这类综合能源公司的盈利；运输业务的配套能改变成本结构，却不能消除商品周期。判断分红时，应把业务盈利、资本投入以及资金给不同股东的分配放在一起。2025 年 IFRS 经营现金流 750.59 亿元，购建长期资产等现金支出 466.74 亿元，另外仍有租赁、并购、利息及少数股东分配。少扣其中一项，就可能把可用现金看得过高。

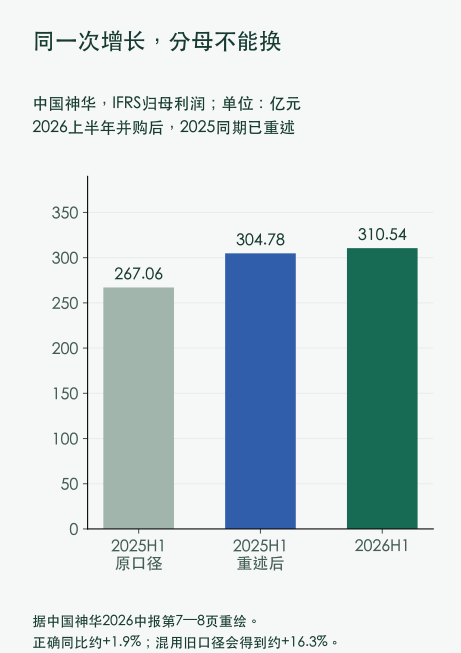
到 2026 年，还出现一个更直接的比较问题：并购改变了合并范围。神华 2026 年上半年 IFRS 归母利润为 310.54 亿元，2025 同期重述后为 304.78 亿元，增长约 1.9%。若拿重述前 267.06 亿元作分母，会算出约 16.3%，把合并范围变化混成经营增长。[2026 中报，第 7—8 页](https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0828/2026082802662.pdf)。

<figure class="article-diagram depth-figure"><img class="depth-desktop" src="/static/images/dividend-restatement-zh-desktop.svg?v=20261006footer1" width="960" height="624" alt="神华2025上半年原口径归母利润267.06亿元，重述后304.78亿元，2026上半年310.54亿元；可比增长约1.9%。" loading="lazy"><img class="depth-mobile" src="/static/images/dividend-restatement-zh-mobile.svg" width="480" height="680" alt="并购后要用重述同期比较神华利润，不能把原口径267.06亿元作为直接可比分母。" loading="lazy"><figcaption>图 4｜按神华 2026 中报重绘，统一使用 IFRS 归母利润。中国会计准则下利润另有数值，不能跨准则相除计算增长或派息比例。</figcaption></figure>

这里的教训适用于任何每股指标：总利润增加，可能来自新增资产；分红总额增加，也可能同时伴随股份数增加。已经持有一股的人，应检查每股能够分到的金额、取得它所对应的资本风险，以及增长究竟来自哪里。

## 红利 ETF 省下选股工作，也带来另一层分配规则 {#fund}

直接持股时，公司分红对应自己持有的股份。通过基金投资时，公司先向基金支付股息；基金按自己的资产与负债确认净值，再依据合同、可分配收益和分配公告决定向持有人派发现金。前一个环节发生，不意味着后一个环节在同一天、按同一比例发生。“红利”两个字也不构成每月发钱的承诺。

税务同样分层。税务机关发布的政策指引列明，对投资者从开放式基金分配中取得的收入暂不征收个人所得税；基金取得底层股票股息的税负另有适用规则。不能把直接持有股票的一年期限表，原封不动套在个人持有 ETF 份额的时间上，也不能由持有人分配暂免税推出基金运作没有任何税费。[上海税务 2025 年政策指引，第 55 页](https://shanghai.chinatax.gov.cn/xwdt/ztzl/zcgll/jsjf/rdwd/202507/W020250701564131535886.pdf)。

| 比较项目 | 直接持有 A 股 | 持有境内红利 ETF |
| --- | --- | --- |
| 现金来源与到账 | 对应公司的实施公告 | 先有底层股息，再看基金分配公告 |
| 决定持有范围 | 自己选公司和权重 | 基金与指数规则决定，并可能调整 |
| 主要跟踪负担 | 公司经营、资本、分红方案 | 合同、费用、跟踪表现、持仓及分配规则 |
| 分散的边界 | 取决于自己的实际配置 | 多只股票仍可能集中于同类行业风险 |
| 税务核对 | 按账户身份、取得渠道和持股期限 | 分清基金层面与持有人层面 |
| 衡量收益 | 市值变化加净分红 | 净值或市价变化加净分配，避免重复计算 |

用讨论里出现的 512890 说明集中度的口径。基金管理人产品页披露的 2026 年 6 月 30 日数据，金融业占基金净资产 54.13%。前十大股票中七家银行列示权重相加为 17.86%。这两个数既有“金融业”与“银行”的分类差别，也有“全部持仓”与“前十大”的范围差别；不能拿其中一个去否定另一个。[基金管理人产品页，行业与持仓表](https://www.huatai-pb.com/products/zhishu/512890/index.html)。

17.86% 是根据页面已列示的七项百分比相加，有四舍五入影响；它不等于全部银行持仓占比。54.13% 也不能改称“银行仓位”。这份页面是一个特定日期的快照，不能代表现在或未来每一天的组合。本文不根据名称推定该产品的派息次数、费用或跟踪规则，实际选择时还需阅读对应有效合同和最新公告。

多只股票能减少单家公司意外对组合的影响，但若几只基金都偏重相似的金融或能源业务，买了更多代码也可能仍在承担同一类利润周期。行业分散要看最终持仓，现金分散要看实际到账日；这两个目的都需要数据，基金数量本身无法回答。

## 给这项计划留一份下个季度还能更新的记录 {#review}

与其每天盯着历史股息率排序，不如先建立两份短表：一份公司与基金的证据表，一份家庭资金日历。前者记录每股金额、利润和现金来源，后者只记录自己真的收到多少、什么时候会花出去。两份表通过实际持仓数量连接，避免把公司分配总额当成自己的收入。

| 复核对象 | 记录的证据 | 什么变化需要重新算预算 |
| --- | --- | --- |
| 下一次现金分配 | 预案、批准、实施公告分别登记 | 每股金额变小，或支付时间移动 |
| 盈利支撑 | 同范围、同准则的利润与现金流 | 利润下降，收付节奏变化，盈利结构改变 |
| 资本用途 | 维护、新项目、并购、债务到期 | 留给股东的现金余地变窄 |
| 每股口径 | 分配基数、增发、回购及送转 | 总额增长没有转成每股增长 |
| 集中度 | 全持仓行业与现金到账分布 | 多项收入依赖同一行业或同一月份 |
| 家庭支出 | 真实账单、备用金和可推迟项目 | 必需支出上涨或突然增加 |

有人仍有稳定工资，只想让股息补贴旅行或设备采购，遇到少分红可以推迟消费。这种计划的现金压力，和已经依赖股息支付房租的人不同。后者更需要现金缓冲及收支压力测试，也更难靠“等价格回来”解决眼前账单。这种区别来自支出期限，而不是谁更能忍受账户变绿。

如果为了一次更高的历史股息率换入自己不熟悉的公司，新增收入还应与税费、交易成本、行业集中和派息下调风险一起比较。只计算第一年的差额，往往把后面几年最重要的假设省略了。一次特别分红尤其需要单列：它可能来自处置或积累现金，不能不经判断就重复进未来年度预算。

银行股还需要资本充足率、资产质量与监管分配约束等不同指标，不适合直接套非金融公司的“经营现金流减购建支出”。已有的[银行股核心持仓研究](/blog/a-share-bank-core-holdings)讨论了银行与回测口径；本文着重解决现金如何进入生活预算，两者可对照阅读。

能否靠分红承担一部分生活费，最后要回到可验证的几项数：这次每股实付多少、自己净收到多少、下次到账之前要花多少、公司用什么业务支撑下一年的现金。把这些数写清楚后，分红会成为一项能检验、能调整的计划。只剩一个醒目的股息率时，计划还没完成。

## 资料范围与计算方法

资料核对日期为 2026 年 10 月 6 日。公司案例按公开年报及中报中的合并口径取数，并在正文标注会计准则、归属年度和分配状态；表格为阅读方便四舍五入，计算保留原始值。图 1、图 2 是假设场景，图 3、图 4 根据明确标注的财报重绘。文章不使用社区收益截图作为已验证业绩，也没有声称作者持仓或亲自取得相应回报。

正文由 AI 辅助整理资料与计算，并按所列原始文件核对与编辑。税务说明限于文中范围，实际处理以适用规则和账户结算为准；公司案例用于分析分红机制，不构成个性化买卖建议。